
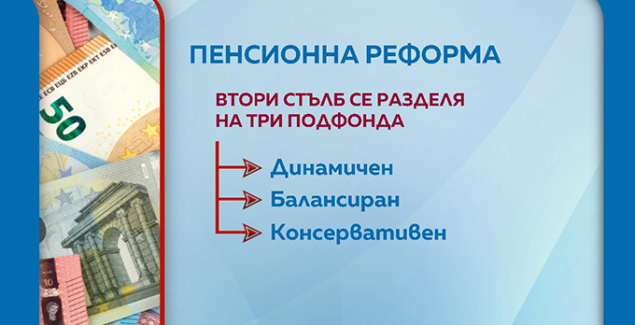
От днес до 30 ноември работещите ще могат да направят важен избор за начина, по който да бъдат управлявани пенсионните им спестявания за т.нар. „втора пенсия“. Промяната е част от предстоящото въвеждане на мултифондов модел в допълнителното задължително и доброволното пенсионно осигуряване, който влиза в сила от 1 януари 2027 г.
Новата система поставя по-силен акцент върху индивидуалните особености на всеки осигурен – неговата възраст, инвестиционен хоризонт и готовност да поема инвестиционен риск.
Досега средствата по индивидуалните партиди на всички осигурени лица се инвестираха по единен модел, независимо дали човек тепърва започва професионалния си път или вече се намира в непосредствена близост до пенсиониране. От следващата година подходът се променя – натрупаните средства в универсалните пенсионни фондове ще могат да бъдат управлявани чрез различни инвестиционни профили.
Три подфонда с различна степен на риск
Мултифондовият модел предвижда създаването на три типа подфондове – динамичен, балансиран и консервативен, които ще се различават по отношение на инвестиционната стратегия и нивото на поемания риск.
Динамичният подфонд – повече възможности, но и по-висок риск
Динамичният подфонд е насочен към хората с по-дълъг период до пенсиониране. Той предполага по-активно управление на средствата и по-широк набор от инвестиционни възможности.
До 90% от активите му могат да бъдат инвестирани във финансови инструменти с променлив доход, сред които например акции. Това създава потенциал за по-висока доходност, но същевременно означава и по-голяма зависимост от движението на капиталовите пазари.
Този профил е препоръчителен за осигурени лица до 50-годишна възраст, за които по-дългият инвестиционен хоризонт позволява по-големи краткосрочни колебания в стойността на спестяванията.
Балансираният подфонд – умереният вариант
Балансираният подфонд до голяма степен ще запази инвестиционния режим, познат от досегашната система. При него до 55% от активите могат да бъдат инвестирани във финансови инструменти с променлив доход.
Той е препоръчителен за хората над 50-годишна възраст до три години преди достигането на пенсионната възраст. Идеята е да се постигне баланс между възможността за доходност и необходимостта от ограничаване на инвестиционния риск с наближаването на пенсионирането.
Консервативният подфонд – защита преди пенсия
Третият профил е насочен към хората, които са непосредствено преди пенсиониране. Основната му цел е съхраняването на вече натрупаните пенсионни средства и ограничаването на риска от значителни пазарни колебания.
Преминаването в консервативния подфонд ще бъде задължително за всички работещи, на които остават три години до достигане на пенсионната възраст. При него инвестиционният риск ще бъде значително по-нисък, като до 25% от активите могат да бъдат инвестирани във финансови инструменти с променлив доход.
Каква доходност се очаква?
Според данните, представени от Българската асоциация на дружествата за допълнително пенсионно осигуряване, очакваната средногодишна доходност при новия модел е над 7% за динамичния подфонд, между 4% и 7% за балансирания и около 2–3% за консервативния.
Тези стойности обаче са очаквания, а не гарантирана доходност. Реалните резултати ще зависят от представянето на финансовите пазари и инвестиционните решения на пенсионните дружества.
Какво показва досегашният модел?
Въпреки че до момента всички осигурени лица са били поставени в рамките на един и същ инвестиционен подход, пенсионните дружества са успели в дългосрочен план да компенсират инфлационното обезценяване на средствата.
Само през последните три години и половина по индивидуалните партиди на осигурените лица е била разпределена рекордна доходност в размер на 3,4 млрд. евро, а общите активи на пенсионноосигурителните дружества вече възлизат на около 17 млрд. евро.
Промяна и при доброволните пенсионни фондове
Мултифондовият подход ще намери място и в доброволното пенсионно осигуряване, но там правилата ще бъдат по-гъвкави.
Създаването на подфондове ще бъде по преценка на съответното пенсионно дружество. То ще може да определя дали да създаде такива подфондове, както и техния брой и характеристики. Ако дружеството избере да въведе подфондове, обаче, задължително трябва да бъде създаден балансиран подфонд.
Повече избор, но и повече лична отговорност
Въвеждането на мултифондовата система бележи съществена промяна във философията на допълнителното пенсионно осигуряване. Вместо единен инвестиционен модел за всички, бъдещата система ще се стреми да съобрази управлението на средствата с различните етапи от професионалния и житейския път на осигурените.
За по-младите работещи по-високият инвестиционен риск може да бъде възможност за по-голяма дългосрочна доходност, докато с наближаването на пенсионирането приоритет постепенно се измества към запазването на натрупаните средства.
Така „втората пенсия“ вече няма да бъде само въпрос на задължително осигуряване, а и на информиран избор как да бъдат управлявани личните пенсионни спестявания.